

Carte de Crédit Facile

- 36.00 Avis
- 4,5
- Téléchargements
- 1 000 000+
 Analyse par Appgk
Quand une application promet de faciliter l’accès à une carte de crédit, je commence rarement par la rapidité annoncée. Je regarde plutôt ce qu’elle me laisse comprendre, contrôler et vérifier avant de transmettre des informations personnelles. Carte de Crédit Facile se place dans cette catégorie délicate des applications financières destinées au public français. Son objectif est simple à saisir : aider à obtenir une carte de crédit plus facilement, depuis un téléphone, sans transformer la recherche en parcours compliqué.
Après l’avoir examinée comme un outil de finance du quotidien, mon impression est nuancée. L’application peut être intéressante pour quelqu’un qui veut centraliser sa démarche et éviter de multiplier les recherches, mais elle mérite une utilisation attentive. Une carte de crédit engage beaucoup plus qu’une application de shopping ou de divertissement : il faut comprendre les conditions, les éventuels coûts, les obligations de remboursement et le traitement des données avant de valider quoi que ce soit.
Développée par Blue Fox Apps, elle est proposée gratuitement et s’adresse à un public très large avec une classification PEGI 3. Elle fonctionne à partir d’Android 7.0, ce qui la rend accessible même sur des appareils qui ne sont pas récents. Sa version actuelle est la 2.0.9. Ces éléments facilitent l’accès, mais ils ne remplacent pas la question essentielle : est-ce que le parcours présenté correspond réellement à ma situation financière et à mes attentes ?
Une application financière à utiliser avec méthode
Je commence par distinguer la recherche d’une carte de la décision de l’accepter : ce sont deux étapes qui gagnent à rester séparées. Dans cette section, je m’intéresse aux habitudes concrètes qui aident à garder le contrôle, depuis la préparation des questions jusqu’au suivi des informations utiles. L’objectif est d’aborder ensuite les réglages qui rendent cette démarche plus réfléchie et plus facile à reprendre.
Ce que l’application apporte réellement dans une recherche de carte
Dans mon usage, l’intérêt principal de Carte de Crédit Facile tient à son rôle de point de départ. Au lieu de passer directement d’un site à l’autre, je peux commencer par clarifier mon besoin : disposer d’un moyen de paiement supplémentaire, gérer une dépense ponctuelle ou chercher une solution plus souple que ma carte bancaire habituelle. Cette étape paraît banale, mais elle évite de confondre une demande de crédit avec une simple ouverture de compte.
Je conseille de l’utiliser comme un outil d’orientation et de préparation, pas comme une promesse d’acceptation automatique. Le mot « facile » peut donner une impression de simplicité, alors qu’une demande de crédit reste liée à la situation de chaque personne. Revenus, charges, stabilité budgétaire et capacité de remboursement sont des sujets que l’on ne devrait jamais traiter à la légère, même lorsque l’interface paraît accessible.
Cette distinction est importante pour les utilisateurs qui ont besoin d’une réponse rapide. Une application peut accélérer la consultation d’une offre ou la préparation d’une démarche, mais elle ne doit pas pousser à accepter la première solution venue. J’ai trouvé plus pertinent de prendre des notes pendant le parcours : type de carte recherché, usage prévu, frais éventuels et conditions à relire ensuite. Cette petite méthode réduit le risque de prendre une décision uniquement sous l’effet de la commodité.
Nos actualités à lire ensuite
Voir toutes les actualités


Une réputation encourageante, sans remplacer la lecture attentive
L’application affiche une moyenne de 4,5 sur les plateformes où elle est proposée, avec environ 33 000 évaluations. C’est un signal encourageant sur l’expérience générale, surtout pour une application financière qui doit rester compréhensible. Elle dépasse aussi le seuil du million d’installations, ce qui montre qu’elle a trouvé un public important.
Je ne prends toutefois jamais ces chiffres comme une preuve de qualité financière ou comme une garantie sur une offre particulière. Une note reflète souvent la facilité d’utilisation, la clarté perçue ou la satisfaction immédiate. Elle ne permet pas, à elle seule, de juger le coût total d’un crédit, la pertinence d’une carte pour un profil donné ou la qualité du suivi après une demande.
Les meilleurs aspects de Carte de Crédit Facile
Points à retenir à propos de Carte de Crédit Facile
Le nombre de commentaires visibles est plus limité, avec 36 avis recensés. Pour moi, cela signifie qu’il faut compléter l’impression générale par sa propre vérification. Avant de communiquer des données sensibles, je regarde le nom exact de l’interlocuteur, les informations légales affichées dans le parcours et la nature précise de la démarche. Une application financière sérieuse doit me permettre de comprendre ce que je suis en train de demander, et pas seulement de cliquer rapidement jusqu’à l’étape suivante.
Le moment où la confiance doit devenir concrète
La confiance ne vient pas seulement du design ou du nombre d’installations. Elle se construit lorsque l’utilisateur sait quelles informations sont demandées, pourquoi elles le sont et à quel moment elles deviennent nécessaires. Dans le cas d’une demande de crédit, je distingue toujours les informations utiles à une première orientation des données qui servent à constituer un dossier complet.
Je recommande donc de ne pas remplir automatiquement tous les champs sans les lire. Si une question concerne l’identité, les revenus ou la situation personnelle, je vérifie son contexte avant de continuer. Je prends aussi le temps de repérer les cases facultatives, les choix de contact et les textes associés au consentement. Même lorsqu’une option est présentée de manière pratique, il est préférable de savoir si elle sert à recevoir une réponse indispensable ou des communications supplémentaires.
Cette prudence est particulièrement importante sur un téléphone. Les petits écrans peuvent faire passer un détail au second plan, notamment une note sous un bouton, une condition affichée en bas de page ou une distinction entre une carte à débit immédiat et une solution de crédit. J’utilise le défilement lent, j’ouvre les informations complémentaires lorsqu’elles sont proposées et je garde une copie des éléments essentiels avant de confirmer.
Les contrôles à vérifier avant de transmettre ses données
La meilleure façon de garder la main est de traiter chaque étape comme une décision indépendante. Je ne considère pas qu’une autorisation générale signifie que tout le parcours est obligatoire. Je vérifie si l’application demande l’accès à des fonctions du téléphone, si elle propose des notifications, et si ces choix peuvent être modifiés plus tard dans les réglages du système.
Je vérifie également les permissions directement dans Android, plutôt que de me fier uniquement à l’écran initial. Cette habitude permet de voir ce qui est effectivement autorisé et de retirer un accès qui ne semble pas nécessaire à l’usage prévu. Il faut rester factuel : une permission ne prouve pas à elle seule une mauvaise pratique, mais elle mérite une explication claire lorsqu’elle concerne des informations personnelles ou des fonctions sans rapport évident avec une demande financière.
Captures d’écran
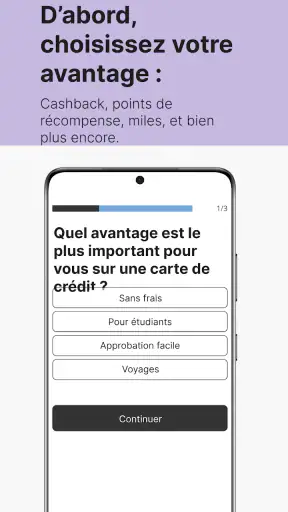
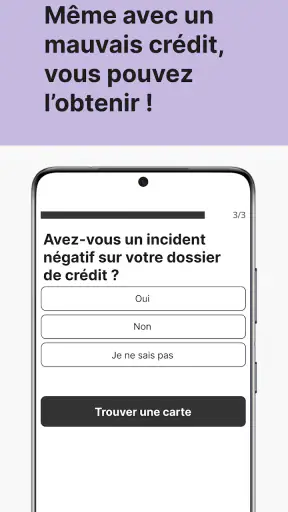
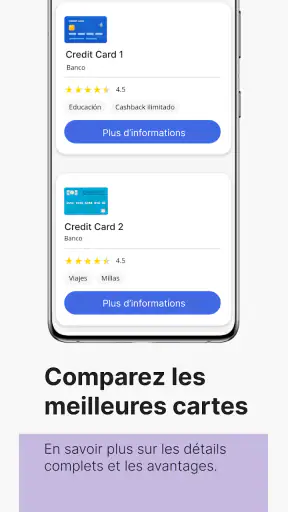
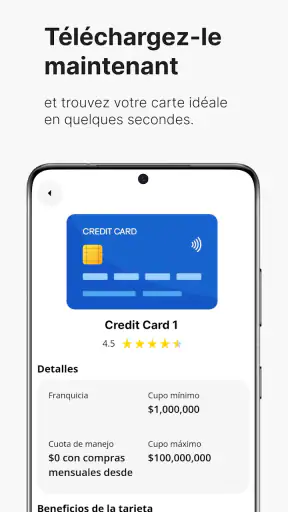
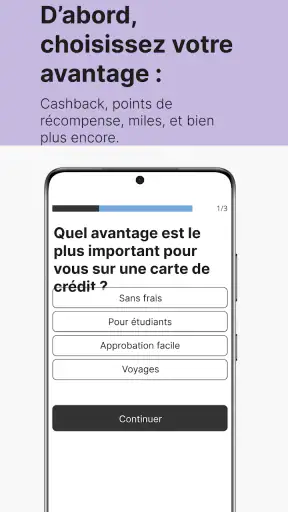
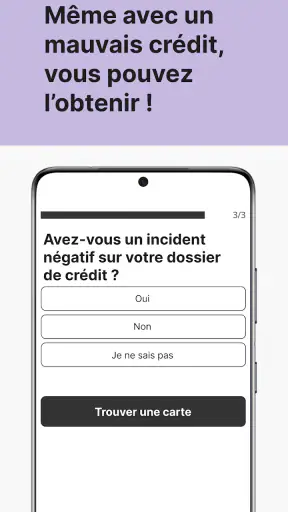
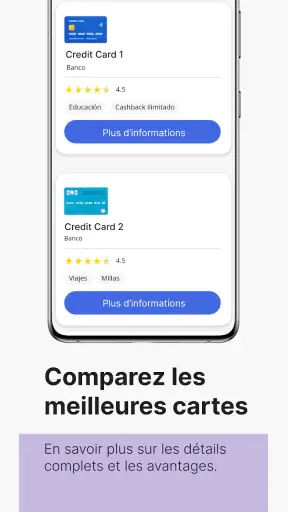
Un autre contrôle utile consiste à séparer le compte utilisé pour la démarche de ses autres usages numériques lorsque cela est possible. Je choisis un mot de passe unique, je verrouille correctement mon téléphone et j’évite de poursuivre une demande depuis un appareil partagé. Ces précautions ne rendent pas une application plus fiable par magie, mais elles réduisent les conséquences d’une perte de téléphone ou d’un accès non autorisé.
Je conseille aussi de noter la date de la demande, les écrans importants et les coordonnées affichées pour le suivi. Dans une démarche financière, cette trace personnelle peut être utile si je dois retrouver une condition, demander une explication ou distinguer plusieurs sollicitations reçues après mon passage dans l’application.
Les situations où les données deviennent particulièrement sensibles
Le premier moment sensible est celui où l’on passe d’une simple consultation à une demande personnalisée. Tant que je cherche à comprendre une solution, je peux réfléchir sans engagement immédiat. Dès que je renseigne des informations permettant d’identifier ma situation financière, je ralentis. Je m’assure que la page correspond bien à l’objectif choisi et que je ne suis pas en train de valider une demande différente de celle que j’avais en tête.
Le deuxième moment délicat arrive lorsqu’une proposition semble répondre exactement à un besoin urgent. C’est souvent là que l’on oublie de vérifier les frais, les modalités de remboursement, les conséquences d’un retard ou les conditions de résiliation. Une réponse rapide n’est pas forcément une réponse adaptée. Pour une dépense imprévue, je compare toujours le coût total avec une solution déjà connue, comme un découvert autorisé clairement tarifé, une épargne disponible ou un paiement différé proposé par ma banque.
Le troisième moment concerne les communications après la démarche. Je regarde si je peux distinguer les messages indispensables au suivi d’une demande des communications commerciales. Si je reçois un message inattendu, je ne clique pas directement sur le lien. Je retourne dans l’application par son icône habituelle ou je vérifie les coordonnées officielles avant de fournir une nouvelle information. Cette règle est simple, mais elle est particulièrement utile dans le domaine du crédit, où les messages peuvent contenir des demandes très sensibles.
Un scénario concret : une dépense imprévue sans décision précipitée
Imaginons que je doive remplacer rapidement un appareil important et que je cherche une carte de crédit pour étaler la dépense. J’ouvre l’application avec une question précise : quel sera le coût total, quelle somme devrai-je rembourser chaque mois et que se passe-t-il si ma situation change ? Je ne commence pas par remplir immédiatement le formulaire. Je consulte d’abord les explications accessibles, puis je compare l’offre envisagée avec ma carte bancaire actuelle et avec les solutions proposées directement par ma banque.
Si je poursuis, je prépare les informations nécessaires à l’avance et je vérifie que les données saisies sont exactes. Je relis ensuite la proposition sur un écran suffisamment grand si le téléphone rend les détails difficiles à lire. Enfin, je conserve les éléments contractuels et je me donne un délai de réflexion avant d’accepter, lorsque le parcours me le permet. Cette méthode transforme l’application en outil de décision plutôt qu’en simple bouton d’accès au crédit.
Dans ce scénario, son avantage est la centralisation de la recherche. Sa limite est tout aussi claire : elle ne peut pas décider à ma place si l’endettement supplémentaire est raisonnable. Si la mensualité ne laisse aucune marge pour les dépenses courantes ou les imprévus, je préfère renoncer, même si la demande semble simple à effectuer.
À qui l’application convient le mieux
Je la trouve adaptée aux personnes qui veulent explorer les possibilités de carte de crédit depuis Android et qui sont prêtes à lire les conditions avec attention. Elle peut également convenir à quelqu’un qui ne sait pas par où commencer et souhaite structurer sa recherche avant de parler à un établissement financier. La gratuité de l’application facilite cette première exploration, puisqu’il n’est pas nécessaire de prévoir un achat pour l’installer.
Elle peut être utile aux utilisateurs qui apprécient les démarches guidées, à condition de garder un regard critique sur chaque étape. Une interface simple aide à éviter les erreurs de navigation, mais elle ne doit pas être confondue avec une offre financière simple. Pour moi, le bon utilisateur est celui qui sait interrompre le parcours, chercher une précision et comparer avant de transmettre ses informations.
En revanche, je la déconseille comme unique source de décision à quelqu’un qui cherche une solution urgente sans avoir calculé son budget. Elle n’est pas non plus le meilleur choix pour une personne qui veut uniquement gérer une carte déjà détenue, suivre ses dépenses au jour le jour ou contacter directement sa banque. Dans ces cas, l’application bancaire officielle de l’établissement concerné sera généralement plus logique, car elle est conçue pour le suivi d’une relation existante.
Ce que je comparerais avec les alternatives habituelles
La comparaison la plus évidente est celle avec les banques traditionnelles. Leur application officielle est souvent préférable pour consulter un compte, modifier des plafonds ou suivre des remboursements liés à une carte déjà ouverte. Carte de Crédit Facile a plutôt sa place en amont, lorsque je cherche une possibilité et que je veux comprendre le parcours avant de m’engager auprès d’un organisme.
Les comparateurs financiers sur navigateur offrent parfois davantage de texte et facilitent la consultation simultanée de plusieurs conditions. Ils sont intéressants lorsque mon objectif principal est de comparer le coût, les exclusions et les obligations. L’application, elle, peut sembler plus pratique sur un téléphone, mais cette commodité peut réduire la visibilité des détails si je ne prends pas le temps d’agrandir les pages ou de relire les documents.
Enfin, un contact direct avec un conseiller reste préférable pour une situation complexe : revenus irréguliers, changement professionnel récent, dettes déjà présentes ou besoin d’une explication personnalisée. Une interface guidée ne remplace pas un échange lorsque la décision comporte plusieurs paramètres. Je vois donc l’application comme une porte d’entrée, pas comme un substitut universel au conseil financier.
Les réglages et habitudes qui renforcent le contrôle
Après l’installation, je commence par vérifier la version affichée et les autorisations actives. La version 2.0.9 indique simplement l’état du logiciel au moment de l’utilisation ; elle ne dispense pas de lire les changements proposés lors d’une mise à jour. Je garde les mises à jour système et applicatives raisonnablement à jour, mais je relis les nouvelles demandes d’accès lorsqu’elles apparaissent.
Je désactive les notifications qui ne me sont pas utiles et je conserve celles qui servent réellement au suivi, si l’application permet cette distinction dans les réglages. Je ferme aussi ma session lorsque le téléphone est utilisé par plusieurs personnes. Ce sont de petits gestes, mais ils améliorent la maîtrise de l’environnement autour d’une démarche financière.
Je fais enfin attention aux documents téléchargés. Je ne les laisse pas dans un dossier accessible à n’importe quelle autre application et je supprime les copies inutiles après avoir conservé les éléments nécessaires dans un emplacement protégé. Cette organisation est l’un des conseils les plus concrets que je puisse donner : les données sensibles ne restent pas uniquement dans l’application, elles peuvent aussi se retrouver dans les captures d’écran, les courriels ou les fichiers du téléphone.
Mon verdict après une utilisation prudente
Carte de Crédit Facile remplit une fonction claire : faciliter la recherche d’une carte de crédit en France depuis un appareil Android, avec une entrée gratuite et accessible. Son adoption par plus d’un million d’utilisateurs et sa moyenne de 4,5 montrent qu’elle inspire une confiance initiale à une large audience. Pour autant, je ne transforme pas cette popularité en recommandation aveugle.
Mon conseil est de l’utiliser comme un assistant de préparation, jamais comme un raccourci vers une décision financière. Je lis les conditions, je contrôle les permissions, je distingue les communications nécessaires des choix facultatifs et je compare toujours le coût global avec les alternatives. Si l’application m’aide à poser de meilleures questions, elle a une vraie utilité. Si elle me pousse à accepter sans comprendre, je ferme le parcours.
Je la recommanderais donc à un utilisateur autonome, équipé d’un appareil compatible avec Android 7.0 ou une version ultérieure, qui veut explorer une demande et garder une trace de ses choix. Je choisirais plutôt une banque ou un conseiller directement pour le suivi d’une carte existante, une situation financière compliquée ou toute décision qui exige une explication personnalisée. Dans cette catégorie, la simplicité est appréciable, mais la meilleure expérience reste celle où l’utilisateur conserve la possibilité de ralentir, comparer et dire non.
En résumé, l’application de Blue Fox Apps peut être un point de départ pratique, à condition de ne pas confondre facilité d’accès et facilité de remboursement. Je l’installe volontiers pour me renseigner, mais je ne transmettrais jamais mes données sensibles ni n’accepterais une offre sans avoir compris chaque engagement. C’est cette attitude, plus que la rapidité du parcours, qui rend son utilisation réellement raisonnable.
FAQ sur Carte de Crédit Facile
Qu’est-ce que l’application Carte de Crédit Facile et à quoi sert-elle ?
Carte de Crédit Facile est une application destinée à aider les utilisateurs à comparer, comprendre et éventuellement demander des cartes de crédit depuis leur smartphone. Elle peut présenter différentes offres, leurs conditions, les taux d’intérêt, les frais et les avantages associés. L’application ne garantit toutefois pas l’acceptation d’une demande : la décision finale dépend toujours de l’établissement financier et du profil du demandeur.
L’application Carte de Crédit Facile est-elle gratuite à télécharger et à utiliser ?
Le téléchargement de Carte de Crédit Facile peut être gratuit, mais certaines offres présentées dans l’application peuvent comporter des frais, comme une cotisation annuelle, des intérêts, des frais de retard ou des commissions liées à certaines opérations. Avant de souscrire, il est important de consulter les conditions générales, le taux annuel effectif global et les éventuels coûts supplémentaires afin d’éviter toute mauvaise surprise.
Puis-je demander une carte de crédit directement depuis l’application ?
Selon les fonctionnalités disponibles et votre pays, Carte de Crédit Facile peut permettre d’accéder à des formulaires de demande ou de rediriger l’utilisateur vers le site d’un partenaire financier. Vous devrez généralement fournir des informations personnelles et financières, parfois accompagnées de justificatifs. Une demande n’entraîne pas automatiquement une approbation, car chaque organisme applique ses propres critères d’évaluation et de solvabilité.
Mes données personnelles et financières sont-elles protégées dans Carte de Crédit Facile ?
Avant d’utiliser l’application, vérifiez attentivement sa politique de confidentialité, les autorisations demandées et l’identité des partenaires qui peuvent recevoir vos informations. Évitez de communiquer des données sensibles si l’application ne présente pas clairement ses mesures de sécurité. Utilisez uniquement la version officielle téléchargée depuis Google Play ou l’App Store, et méfiez-vous des demandes de paiement ou de codes confidentiels inhabituelles.
Quels sont les avantages et les risques à prendre en compte avant de télécharger l’application ?
Carte de Crédit Facile peut être pratique pour comparer plusieurs solutions, découvrir des avantages et gagner du temps dans les démarches. Cependant, une carte de crédit reste un produit financier qui peut entraîner des intérêts et des dettes en cas de remboursement insuffisant. Lisez toujours les conditions, vérifiez les frais, comparez avec d’autres offres et n’empruntez que ce que vous pouvez raisonnablement rembourser.












